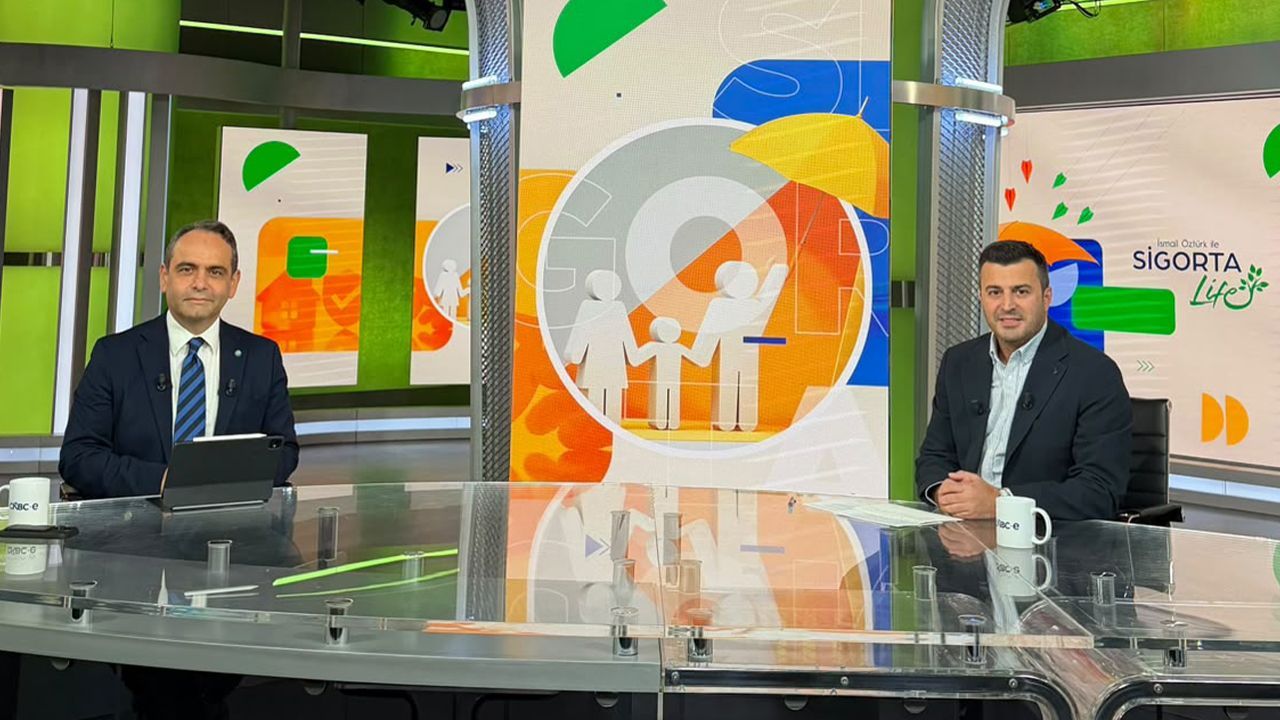
Türkiye Sigorta Birliği (TSB) Genel Sekreteri Özgür Obalı, sigorta sektörünün mevcut görünümünü ve gelecek dönem hedeflerini değerlendirerek sağlık ve trafik sigortasından Bireysel Emeklilik Sistemi’ne, iklim risklerinden Zorunlu Afet Sigortası’na kadar birçok başlıkta önemli açıklamalarda bulundu; sektörün 2030 yılı için 50 milyar dolarlık prim üretimi hedefini de paylaştı. TSB Genel Sekreteri Özgür Obalı’nın açıklamaları şu şekilde;
“Sağlık sigortasının faydasını gördükçe teveccühü de artıyor”
Sağlık sigortasının diğer sigorta ürünlerinden ayrılan önemli özelliklerinden biri, provizyon sistemi sayesinde sigortalıların hizmetlerden hızlı biçimde yararlanabilmesi. Vatandaşların sigortanın sağladığı faydayı doğrudan deneyimlemesi de bu alana yönelik talebi artırıyor.
Tamamlayıcı Sağlık Sigortası (TSS), özel sağlık sigortasına kıyasla daha hızlı bir büyüme ivmesi yakalıyor. Bunun temel nedenlerinden biri, TSS'nin Genel Sağlık Sigortası'nı tamamlayan yapısı ve daha makul, ulaşılabilir primlerle sunulabilmesi.
“Trafik sigortasını trafikteki en önemli barışı sağlayan enstrüman olarak nitelendiriyoruz”
Trafik sigortası, Türkiye'de en yaygın sigorta türlerinden biri olmayı sürdürüyor. Araç sayısı dikkate alındığında sigortalanma oranının yaklaşık yüzde 85 seviyesinde olduğu belirtiliyor.
Sigorta sektörünün trafikte barışı sağlayan en önemli araçlardan biri olarak değerlendirdiği trafik sigortasında, yaklaşık yüzde 15'lik sigortasız araç kesimi ise dikkat çekiyor. Bu grubun ağırlıklı olarak motosikletler, şehir dışında kullanılan traktörler ve oldukça yaşlı araçlardan oluştuğu ifade ediliyor.
“Hasar maliyetlerini orta vadede çok hızlı bir şekilde aşağı getireceğini ümit ediyoruz”
Hasar maliyetlerinin kontrol altına alınması amacıyla Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından çeşitli düzenlemeler hayata geçiriliyor.Adli merciler ile SEDDK'nın yürüttüğü çalışmalar kapsamında, trafik kazalarının ardından ortaya çıkan verilerin izinsiz veya yasa dışı yollarla elde edilmesinin önüne geçilmesi hedefleniyor.
“ALO 193, sigorta şirketleriyle sigortalı arasında köprü vazifesi gören bir hat”
Sigorta şirketlerinin kendi bünyelerinde 7 gün 24 saat hizmet veren hasar ihbar hatları bulunuyor. Ancak vatandaşların bu kanallara ulaşamadığı durumlarda ALO 193, sigorta şirketleriyle iletişim kurmalarını kolaylaştıran ikinci bir seçenek sunuyor.
ALO 193'ün yaygınlaşmasıyla birlikte hasar ihbar süreçlerinin kolaylaştırılması ve sigortalıların doğru kanallara yönlendirilmesi hedefleniyor.
“Bireysel Emeklilik, en yaygın bilinen sigorta ürünlerinden biri haline geldi”
Bireysel Emeklilik Sistemi (BES), Türkiye'de geniş bir katılımcı kitlesine ulaşarak en bilinen finansal güvence araçlarından biri hâline geldi. Sistemde yaklaşık 15 milyon tekil katılımcıya ulaşıldığı belirtiliyor.
18 yaş altındaki çocukların sisteme dâhil edilebilmesi ve Bireysel Emeklilik Fon Alım Satım Platformu (BEFAS) gibi uygulamalar, katılımcılara farklı yatırım seçenekleri sunuyor.
Devlet katkısının yüzde 30'dan yüzde 20'ye düşürülmesine rağmen sistemin teşvik yapısının güçlü olduğu ifade ediliyor. Katılımcılar, hem kendi gelecekleri hem de çocuklarının birikimleri için BES'ten yararlanmaya devam ediyor.
“Otomatik Katılım Sistemi’nde ulaşmamız gereken noktaya maalesef ulaşamadık”
Bireysel Emeklilik Sistemi'nin üçüncü basamakta önemli bir gelişim gösterdiği belirtilirken Otomatik Katılım Sistemi (OKS) tarafında hedeflenen seviyeye ulaşılamadığı ifade ediliyor.
İşverenler aracılığıyla çalışanların sisteme dâhil edilmesini öngören OKS'nin daha etkili hâle getirilmesi için yeni düzenlemeler üzerinde çalışılıyor. Bu kapsamda fon yapılarının yeniden değerlendirilmesi ve sistemin yeni bir aşamaya taşınması gündemde bulunuyor.
Öte yandan BES hakkında son dönemde ortaya atılan iddialar ve söylentiler de sektörün gündeminde yer alıyor. Sektör temsilcileri, bu tür söylemlerin sistemin itibarına zarar verebileceğini belirterek ilgili kurumlarla birlikte gerekli çalışmaların yürütüldüğünü ifade ediyor.
“En iyi çözüm, yumurtaları aynı sepete koymamak”
Bireysel Emeklilik Sistemi'nde biriken fonlar, yalnızca katılımcıların gelecekteki gelirlerini güvence altına almak açısından değil, ülke ekonomisinin finansal gücünün artırılması bakımından da önem taşıyor.
BES, katılımcılara farklı varlık sınıflarına yatırım yapabilen geniş bir fon yelpazesi sunuyor. TL cinsi varlıklar, değerli metaller ve diğer yatırım araçları arasında dağılım yapılabilmesi, riskin dengelenmesi açısından önem taşıyor.
Sistemin denetiminde Emeklilik Gözetim Merkezi ve SEDDK önemli roller üstlenirken sektör kuruluşları da süreci yakından takip ediyor. Katılımcıların fon dağılımlarını yılda 12 defaya kadar değiştirebilmesi, farklı piyasa koşullarına göre hareket etmelerine imkân tanıyor.
Bu çerçevede, kısa vadeli dalgalanmalara odaklanmak yerine riskleri dağıtan ve uzun vadeli hedefleri gözeten bir yatırım yaklaşımının benimsenmesi öneriliyor.
“İklim riskleri bir iklim riski olmaktan çıktı, bir ekonomik risk haline gelmeye başladı”
İklim değişikliğinin etkileri, sigorta sektörünün öncelikli gündem maddelerinden biri hâline geliyor. Avrupa'da yaşanan sıcak hava dalgaları, orman yangınları ve sellerin yanı sıra Türkiye'de meydana gelen sel olayları da iklim risklerinin ekonomik sonuçlarını gözler önüne seriyor.
Bu kapsamda Türkiye'nin ev sahipliği yapacağı COP31, sigorta sektörünün iklim değişikliğiyle mücadeledeki rolünün daha görünür hâle getirilmesi açısından önemli bir fırsat olarak değerlendiriliyor.
Sigorta sektörü, iklim risklerine karşı üç temel alanda katkı sağlayabilir:
- Hasarların önlenmesi: Sigorta şirketlerinin sahip olduğu veriler, kamu kurumlarının verileriyle birlikte değerlendirilerek daha dayanıklı şehirlerin, altyapıların ve sanayi bölgelerinin planlanmasına katkıda bulunabilir.
- Finansman ve tazminat: Afetler meydana geldikten sonra ortaya çıkan ekonomik kayıpların karşılanmasında sigorta önemli bir finansman kaynağı oluşturabilir. Ayrıca yenilenebilir enerji ve yeşil dönüşüm projelerinin finansmanına da destek sağlayabilir.
- Stratejik ortaklık: Sigorta sektörü, risk mühendisliği deneyimi ve veri birikimiyle uzun vadeli planlama ve modelleme çalışmalarına katkı sunabilir.
“Zorunlu Afet Sigortası’yla deprem harici doğa olaylarını ve iklim risklerini de bertaraf etmek mümkün”
Zorunlu Afet Sigortası (ZAS), mevcut deprem odaklı güvence yapısının kapsamını genişleterek farklı doğal afet risklerini de kapsayabilecek bir sistem olarak gündemde bulunuyor.
SEDDK ve Doğal Afet Sigortaları Kurumu (DASK) tarafından yürütülen çalışmalar kapsamında, gerekli mutabakatın sağlandığı ve konunun Meclis sürecine taşındığı belirtiliyor.
ZAS'ın yürürlüğe girmesiyle deprem dışında sel, yangın ve benzeri doğa olaylarından kaynaklanan zararların da daha kapsamlı bir güvence mekanizmasıyla karşılanması hedefleniyor.
“TARSİM geçen sene don olaylarında 34 milyarı aşkın bir tazminat ödemesinde bulundu”
Tarım Sigortaları Havuzu (TARSİM), kamu ve özel sektör iş birliğinin Türkiye'deki önemli örneklerinden biri olarak öne çıkıyor. Geçen yıl yaşanan don olaylarının ardından TARSİM tarafından 34 milyar lirayı aşan tazminat ödemesi gerçekleştirildiği belirtiliyor.
DASK ve TARSİM, kamu ile özel sektörün birlikte çalışarak afet risklerine karşı güvence oluşturabildiğini gösteren iki önemli model olarak değerlendiriliyor. Bu sistemlerin daha geniş kitlelere ulaştırılması, toplumsal dayanıklılığın güçlendirilmesi bakımından önem taşıyor.
“Sigortanın daha fazla devlet ajandalarının içerisinde yer almasını sağlayabiliriz”
Türkiye'nin 9-20 Kasım tarihleri arasında Antalya EXPO'da ev sahipliği yapacağı COP31 kapsamında, sigortanın iklim değişikliğiyle mücadeledeki rolünün daha kapsamlı biçimde ele alınması planlanıyor.
Brezilya'da düzenlenen COP30 sırasında oluşturulan Sigorta Evi modelinden yararlanılarak Türkiye'de de benzer bir platform kurulması hedefleniyor. Organizasyonun 10-14 Kasım tarihleri arasında EXPO programına paralel olarak gerçekleştirilmesi planlanıyor.
“Ortak reasürans havuzları oluşturarak finansal birlikteliğimizi ve gücümüzü artırmayı hedefliyoruz”
Türk dünyası ülkeleri arasındaki sigortacılık iş birliğinin geliştirilmesi, sektörün uluslararası hedefleri arasında bulunuyor. Özellikle reasürans piyasası üzerinden birbirine bağlı olan sigorta sektöründe risklerin farklı ülkelere ve kurumlara dağıtılması büyük önem taşıyor.
Ortak reasürans havuzları sayesinde risklerin daha geniş bir alana yayılması, finansal dayanıklılığın artırılması ve sigorta primlerinin daha büyük bölümünün bölgede tutulması hedefleniyor. Ayrıca Türk dünyasında sigorta bilincinin yaygınlaştırılması da öncelikli amaçlar arasında bulunuyor.
“2030 yılında 50 milyar dolar civarında bir sigorta primi hedefi koyduk”
Türkiye Sigorta Birliği'nin önümüzdeki döneme ilişkin temel hedefi, sigorta kültürünü yaygınlaştırmak ve sigortalılık oranını artırmak olarak öne çıkıyor.
TSB, 2030 yılı için yaklaşık 50 milyar dolarlık sigorta primi üretimi hedefi belirlemiş durumda. Bu hedef doğrultusunda önümüzdeki dört-beş yıllık dönemi kapsayan stratejik çalışmalar yürütülüyor.
Birliğin öncelikleri üç ana başlıkta toplanıyor:
- Dijitalleşme: Teknolojik imkânların sigortalıların yararına daha etkin kullanılması ve hizmetlere erişimin kolaylaştırılması.
- Hasar yönetimi: Hasar süreçlerinin geliştirilmesi, sigortalı memnuniyetinin artırılması ve sigorta şirketlerine duyulan güvenin güçlendirilmesi.
- Fonların büyütülmesi: Sigorta ve emeklilik sistemlerinde toplanan fonların artırılarak devletin ve ülke ekonomisinin finansal gücüne katkı sağlanması.
Bu hedeflerin hayata geçirilmesiyle sigortanın ekonomik sistem içindeki rolünün güçlendirilmesi ve daha fazla vatandaşın sigorta ürünlerinden yararlanması amaçlanıyor.